最近、近くのスーパーのMamで楽天ポイントEdyカードを作った。楽天ポイントのアプリはスマホにあるのだが、どうしてもプラスチックカードが必要になった。シニアは物理的なプラスチックカードを使うほうが実生活でより便利になるからだ。
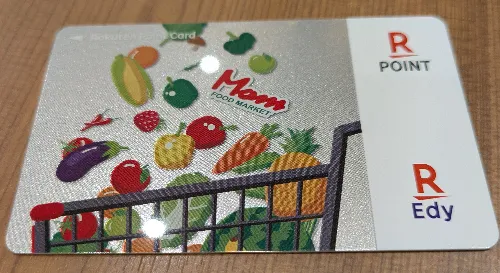
私の妻はスマホに詳しくない。当然、アプリの使い方や仕組みも分からない場合が多い。彼女がスーパーで買物をする時、楽天ポイントを貯める。Mamのアプリに楽天ポイントが連携しているのだが、何らかの理由でその連携が切れてレジで楽天ポイントアプリがすぐに出てこない。ログインのIDとパスワードを求めれる。彼女はその場でIDとパスワードをすぐにインプットできないと言うか、忘れている。そんな事が何度も過去に起きていてポイントを失ってしまっている。
私もタリーズコーヒーのアプリに楽天ポイント連携をしているが、時々、ログインをしてくださいとなる。そのため、面倒なIDとパスワードを思い出してログインして再連携をしなければならなかった。
物理的なプラスチックカードがあれば、財布からすぐに出してポイントの獲得手続きができる。色々なプラスチックカードを持つと財布がかさばるが、物理的なプラスチックカードがあれば直面する問題はすぐに解決する。
最近のニュースで三菱UFJエムネット銀行(インターネット銀行)は物理的なプラスチックカードを発行しないでスマホアプリだけで銀行取引をすると言う。私は絶対に三菱UFJエムネット銀行で口座を開設しない!あまりにもリスクが有り過ぎるからだ。
インターネットでしか手続きができない銀行はインターネットが繋がらなければ意味がない銀行になる。インターネット銀行としてセブン銀行がある。セブン銀行は物理的なプラスチックカードを発行している。スマホを忘れてもそのカードが有れば、セブン-イレブンのコンビニATMでお金の出し入れができる。
安心して不都合なく使えるプラスチックカード
スマホのアプリでしか使えないポイントカード、チャージカード、クレジットカードはスマホの上でしか使えない。スマホがなければ意味をなさない。スマホを自宅に忘れたり、バッテリー不足であったり、ログインが出来なかったりするとポイントカード、チャージカード、クレジットカードのアプリなどは意味がなくなる。
シニアはスマホに詳しくない。ハードウエアとソフトウエアに慣れて知識があれば、突然の問題に対処できるが、シニアの多くは対処できない。アナログとデジタルの世界の違いが不便さを生む。
スマホアプリカードは万能ではない!
私のスマホにはポイントカード、チャージカード、クレジットカードのアプリがインストールされている。ポイントカードは楽天や相鉄、チャージカードはPASMO、クレジットカードはVISA。使い慣れれば素早く処理がされて短時間で済む。同時にそれらの物理的カードも持参している。頻繁に使うのはPASMO。カフェでは楽天や相鉄ポイントアプリ。VISAアプリは現金が足りなくなったときだけである。
スマホアプリの問題はこんな時に起きる。
- スマホを自宅に忘れる
- スマホのバッテリー不足で起動しない
- スマホにログインできない
- ポイントアプリに連携できない
スマホが正常に機能し、ポイントアプリに問題なく連携されていれば問題は起きない。スマホがなければ、何も始まらない世界になりつつある。そんな時、アナログのプラスチックカードは無敵になる。カードをスキャナーにかざす、決済機に差し込み暗証番号をインプットするだけでよい。
シニアはアナログのプラスチックカードを使うべき!
スマホに詳しくない、スマホをあまり使わない、スマホアプリに慣れていないシニアは手で使う物理的プラスチックカードを使うべきである。今の世の中はスマホ有りきで物事が進められている。プラスチックカードで出来る同じ事をスマホで出来るようにしている。それが便利だと若者たちは言うが、シニアにとっては不便になる。
不便に感じるスマホアプリを無理して使う必要はない。同じ事ができているプラスチックカードを持ち歩けば良いだけ。スマホアプリの使い方が分からないと問題が起きた時、シニアは自分で対応ができない。いらぬ問題を避けるためにアナログのカードを使うべきである。
ネットに繋がったスマホアプリに100%依存しない事
タリーズカフェでコーヒーを飲む時にタリーズカフェのアプリチャージカードで支払う。最近の不正アクセス事件でタリーズカフェのアプリチャージカードが使えなくなった。チャージ金額が5000円ほど残っている。でも、プラスチックカードが有れば、チャージ金額で支払いができた。
突然、こんな問題が起きてアプリで支払いができなくなる。パソコンでもスマホでもインターネットにつなげて処理をする場合、突然、不具合や問題が起きると何もできなくなる。外出先でお金を使う時にはスマホだけ持っていれば足りると思わないことである。
現金とプラスチックカードを財布に入れて持ち歩くことである。シニアはスマホアプリを最後の手段として使うほうが無難である。
* このブログ記事を読んで頂き、ありがとうございます。この記事に追加コメントされたい方は
結論:
インターネットに繋がったスマホは問題なく稼働している時は便利であるが、ログインが出来なかったり、ネットに繋がらなかったりすると無用のハードウエアになる。絶えず、3つの条件をクリアーしていないと使えない。
- ログインが出来ていること
- バッテリー不足でないこと
- インターネットに繋がっていること
スマホの使い方が単純であった時代は通信障害以外に大きな問題はなかった。金銭やポイントのやり取りの機能が追加されるとセキュリティーを確保するために使い方が複雑になってきている。二段認証やパスキー、多要素認証などを使わないとお金の取引の画面に入れなくなっている。本人確認をIDやパスワードだけに頼れなくなった。シニアにそんな事を理解させるのは難しい。
物理的カードで出来ることをスマホアプリにやらせている現在はシニアにとって住み難い世界になっている。クレジットカードやポイントカードがあれば、別にスマホのアプリを使って同じ事をする必要はない。
シニアは3つのプラスチックカードを持っていれば全て解決する。
- 銀行のキャッシュカード
- クレジットカード
- ポイント機能付きチャージカード、または交通系ICチャージカード
アナログの世界が残って機能しているうちはアナログの世界で生活をするほうが楽である。


